Sur cette page
Répondez de tête, puis ouvrez. Automatiser une tâche avec l'IA
1Quelles sont les trois sortes d'étapes d'une automatisation avec IA, et qui s'y ajoute ?
Des règles, des décisions où l'IA lit ou choisit, des écritures où elle rédige ; et une personne qui valide avant ce qui ne se rattrape pas.
2Pourquoi garder des règles partout où c'est possible ?
Parce qu'une règle donne toujours le même résultat pour la même entrée et se teste, alors que l'IA peut varier d'un passage à l'autre.
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME et les micro-entreprises devront en émettre à partir du 1er septembre 2027.
- Une facture électronique est un fichier de données, en UBL, en CII ou dans un format mixte, des données et une image ; un PDF envoyé par courriel n'en est pas une.
- Elle passe par une plateforme agréée, une entreprise privée immatriculée par l'État ; celle du client peut être différente de la vôtre.
- Une facture qui arrive en données s'importe sans être relue : pour les fournisseurs français, la lecture des PDF par une IA perd l'essentiel de sa raison d'être.
- Pendant le démarrage, l'administration ne sanctionne pas une entreprise engagée dans une démarche sérieuse de mise en conformité ; elle distingue l'inertie.
Problème
La réforme concerne toutes les entreprises assujetties à la TVA, quels que soient leur chiffre d'affaires et leur régime, franchise en base comprise. Même une entreprise qui n'émet pas de facture doit pouvoir recevoir celles de ses fournisseurs, d'énergie ou de téléphone par exemple.
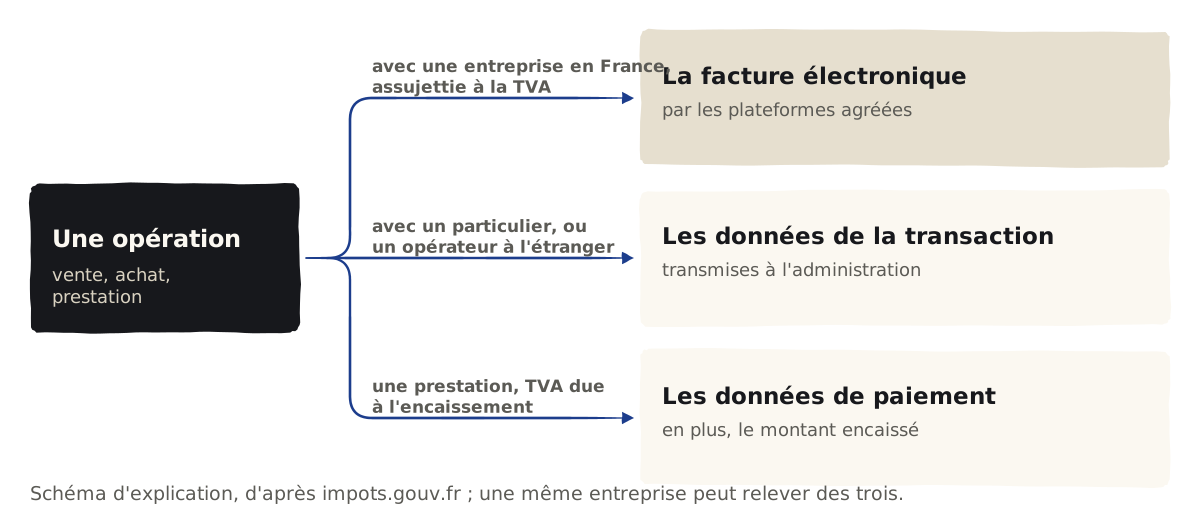
Elle a trois volets : la facture électronique, entre entreprises établies en France ; la transmission des données des ventes aux particuliers et des opérations avec l'étranger ; et celle des données de paiement, pour les prestations dont la TVA est due à l'encaissement. On parle d'e-reporting pour les deux derniers.
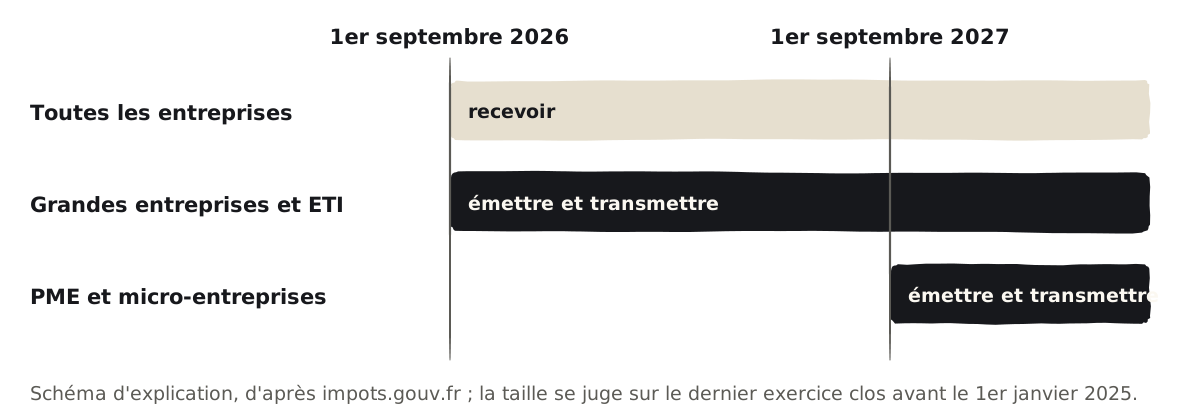
Principe
Une facture électronique n'est pas un document qu'on regarde, c'est un fichier qu'un logiciel lit. Elle respecte un format, UBL, CII ou un format mixte qui joint des données structurées à une image de la facture ; chaque mention obligatoire y a son champ, comme le SIREN du fournisseur et du client, ou l'adresse de livraison quand elle diffère.
Les formats, les profils et les interfaces entre les entreprises et les plateformes sont fixés par trois normes de l'AFNOR, XP Z12-012, 013 et 014 ; la version 3.2 des spécifications de l'administration date du 30 avril 2026.
Une facture papier numérisée, un PDF ordinaire ou un document envoyé par courriel ne sont plus conformes.
Fonctionnement
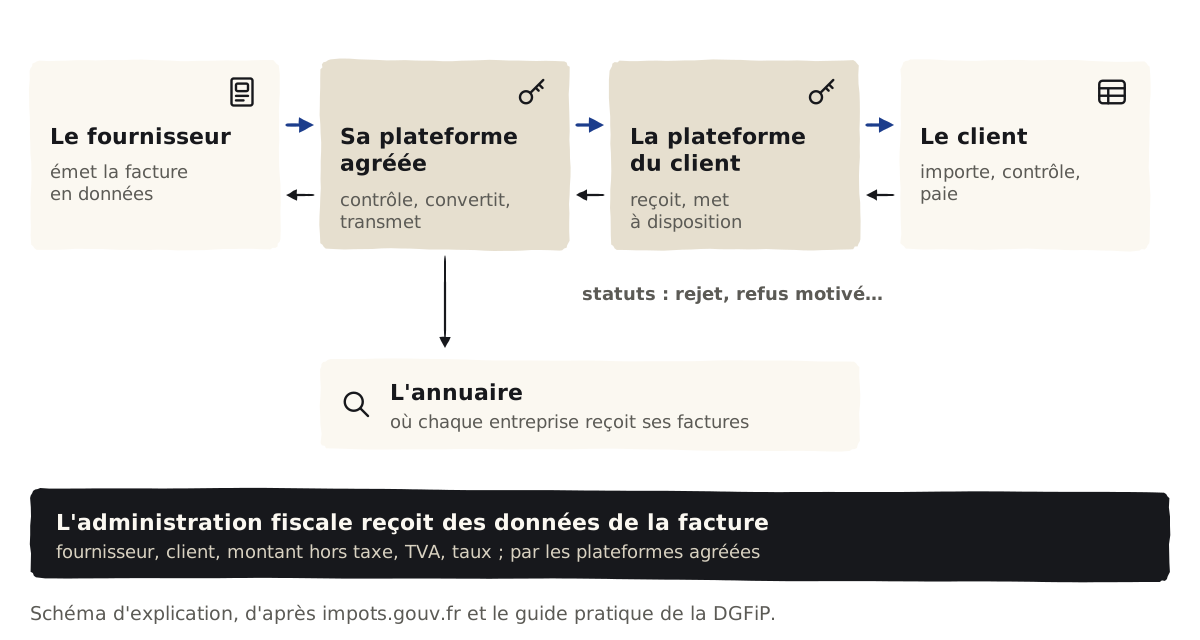
La plateforme agréée émet, transmet et reçoit les factures ; elle peut convertir une facture dans un format qui convient au client ; elle extrait certaines données pour l'administration, et transmet aussi les données de transaction et de paiement.
Elle est immatriculée pour trois ans renouvelables, après un dossier qui démontre sa conformité fiscale, la sécurité de ses données et son interopérabilité, et des tests en conditions réelles. Une solution compatible, non immatriculée, peut rester votre logiciel, à condition d'être raccordée à une plateforme agréée.
L'annuaire dit, pour chaque entreprise, où elle reçoit ses factures ; c'est la plateforme agréée qui vous y inscrit. Les statuts distinguent le rejet par une plateforme, une anomalie de transmission, du refus par l'acheteur, toujours motivé.
Exemple détaillé
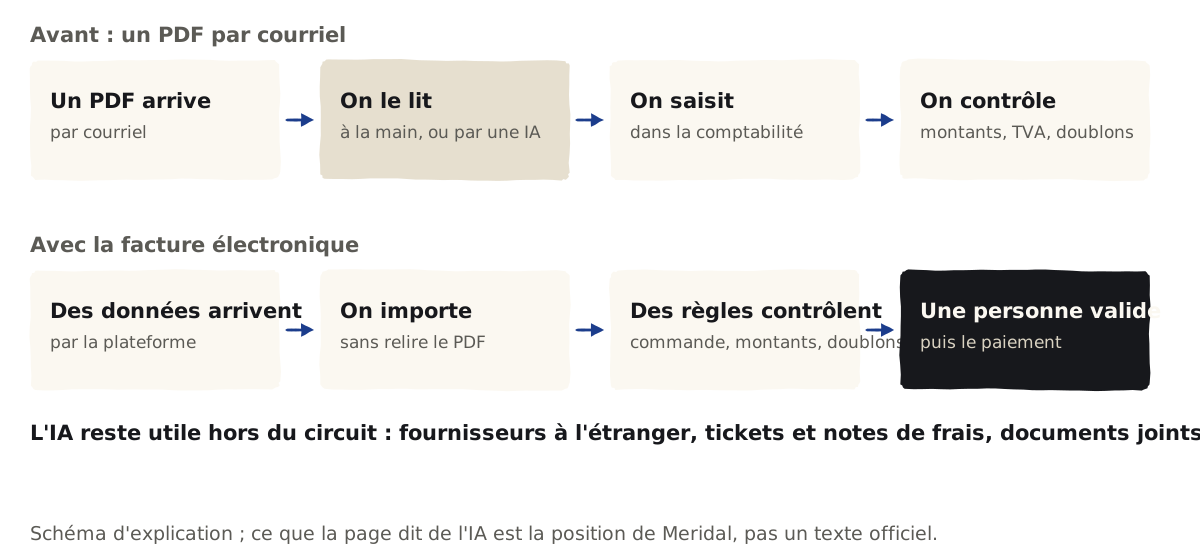
Une PME de vingt personnes reçoit chaque mois deux cents factures de fournisseurs, exemple fabriqué. Jusqu'ici, une comptable ouvrait chaque PDF et saisissait ; une automatisation avec IA pouvait lire les PDF à sa place, avec un contrôle des montants.
Avec la facture électronique, les factures de ses fournisseurs français arrivent en données par sa plateforme : le numéro, le fournisseur, les montants et la TVA sont dans des champs. Plus rien à lire : l'import se fait par la plateforme ou le logiciel comptable, et ce qui s'automatise devient des règles, le rapprochement avec la commande, le contrôle des doublons, le circuit de validation.
Restent hors du circuit les fournisseurs établis à l'étranger, les tickets et les notes de frais, les pièces jointes qui ne sont pas des factures : là, la lecture par une IA garde son intérêt. La méthode de cette lecture : les chiffres d'un document.
Risques
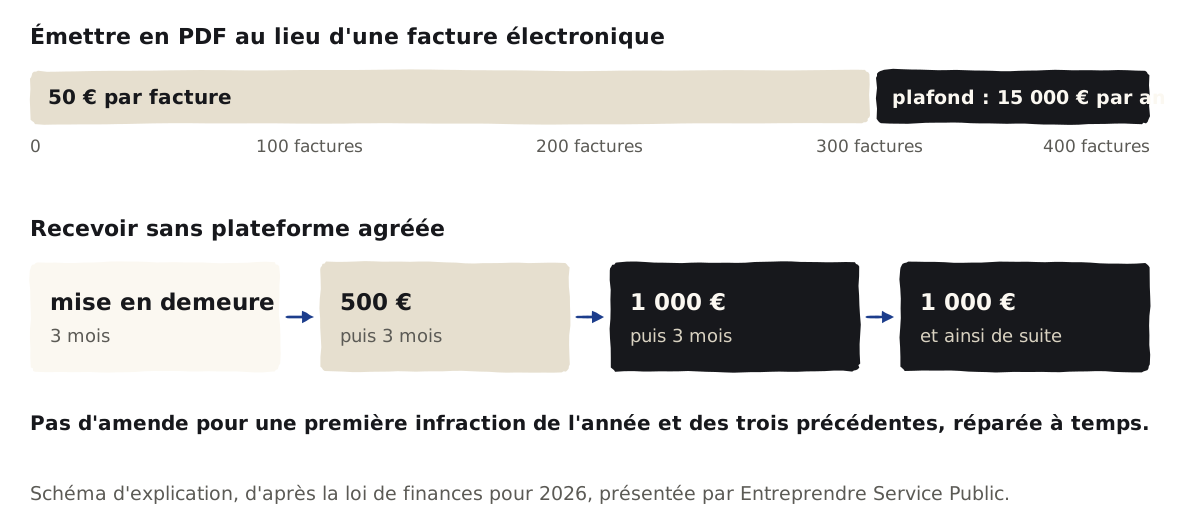
| Manquement | Amende |
|---|---|
| Ne pas émettre une facture sous forme électronique | 50 € par facture, 15 000 € au plus par année civile |
| Ne pas recourir à une plateforme agréée pour recevoir | après une mise en demeure de trois mois, 500 € ; puis 1 000 € tous les trois mois |
| Ne pas transmettre les données de transaction ou de paiement | 500 € par transmission, 15 000 € au plus par année civile |
Loi de finances pour 2026. Pas d'amende pour une première infraction de l'année et des trois précédentes, réparée spontanément ou dans les trente jours suivant une première demande.
- Pendant le démarrage : pas de sanction pour une entreprise en difficulté mais engagée dans une démarche sérieuse ; l'administration la distingue de l'inertie ou du refus. Gardez la trace de vos démarches.
- La facture reçue par un autre canal : un PDF ou un papier reçu après le 1er septembre 2026 ne s'écarte pas pour cette seule raison s'il correspond à une opération réelle ; le droit à déduction de la TVA ne tombe pas de lui-même.
- Les doublons : une même facture peut arriver par plusieurs canaux ; on compare numéro, fournisseur, montants, et l'on désigne une facture de référence avant de payer.
- Les fichiers à jour : des informations incomplètes sur vos clients et fournisseurs compliquent l'acheminement des factures.
Mise en place
- Cartographier vos flux : à qui vous facturez, entreprises en France, particuliers, étranger ; ce que vous recevez ; votre régime de TVA. Le questionnaire de quatre questions d'impots.gouv.fr donne vos obligations.
- Interroger votre logiciel : est-il une plateforme agréée, ou une solution compatible raccordée à l'une d'elles ? Vous n'avez pas forcément à en changer.
- Choisir une plateforme agréée dans la liste de l'administration, qui sépare les opérateurs immatriculés de ceux en attente des tests ; ou par votre expert-comptable, votre banque ou votre éditeur.
- Vérifier votre inscription dans l'annuaire, faite par votre plateforme, et mettre à jour les SIREN et adresses de vos clients et fournisseurs.
- Décider ce qui s'automatise : l'import, les contrôles par règles, le circuit de validation, le paiement ; et garder une personne avant le paiement, comme dans l'atelier de relance.
L'assistance nationale répond au 0 806 807 807, service gratuit, prix d'un appel.
Exercice
Une PME de travaux de quinze personnes, fabriquée pour l'exercice. Pour chaque opération : facture électronique, transmission de données, ou rien de neuf ?
- Elle facture une rénovation à une entreprise de Lyon, assujettie à la TVA.
- Elle facture des travaux à un particulier de Nantes.
- Elle reçoit la facture d'électricité de son dépôt.
- Elle vend du matériel d'occasion à une entreprise belge.
- Elle encaisse le paiement d'une prestation de services, sa TVA étant due à l'encaissement, sans autoliquidation.
Voir la correction
1. Facture électroniqueUne opération entre entreprises établies en France et assujetties : à émettre électroniquement à partir du 1er septembre 2027 pour une PME.
2. Transmission de donnéesUne vente à un particulier : pas de facture électronique, mais les données de la transaction partent à l'administration.
3. Facture électronique, en réceptionDepuis le 1er septembre 2026, elle doit pouvoir la recevoir par sa plateforme agréée.
4. Transmission de donnéesUne opération avec un client établi à l'étranger : données de transaction, pas de facture électronique.
5. Transmission de données de paiementLe montant encaissé sert à la TVA collectée ; dans le bâtiment, une prestation autoliquidée n'y entre pas.
Vérification
1ComprendreUn fournisseur vous envoie un PDF par courriel. Est-ce une facture électronique ?
Non : une facture électronique est un fichier de données, en UBL, en CII ou dans un format mixte, transmis par une plateforme agréée. Le PDF reçu reste traitable s'il correspond à une opération réelle.
2ComprendreVotre PME n'émet ses factures électroniques qu'en septembre 2027. Qu'avez-vous à faire dès maintenant ?
Pouvoir recevoir : une plateforme agréée désignée, et l'inscription dans l'annuaire, depuis le 1er septembre 2026.
3AppliquerVous aviez prévu une IA pour lire les factures de vos fournisseurs. Qu'en faites-vous ?
La garder pour ce qui reste hors du circuit, fournisseurs étrangers, tickets, notes de frais ; pour les fournisseurs français, importer les données et les contrôler par des règles.
Lectures suivantes
La facture électronique et l'automatisation
Rien avant : c'est un point de départ.
Les pages qui renvoient ici
Limites et sources
Les textes et les dates sont ceux des pages de l'administration lues le 9 octobre 2026 ; la page n'est pas un conseil fiscal : votre expert-comptable tranche votre cas.
Le nombre de plateformes agréées n'est pas donné : la liste de l'administration, en fichiers à télécharger, change à chaque immatriculation.
L'exemple et l'exercice sont fabriqués ; ce que la page dit de la place de l'IA est la position de Meridal.
- impots.gouv.fr, la réforme ; les plateformes agréées ; la liste ; les sanctions ; le guide pratique de démarrage ; France Num.
- Le relevé :
apprendre/recherches/2026-10-08-regles.json, complété le 9 octobre 2026.
Écrit par Meridal, avec l'aide de l'IA ; chaque fait vérifié à sa source et relu avant publication. Texte et schémas sous licence CC BY 4.0 : reprenez-les en citant Meridal. Le code sous licence MIT.
Ne plus recopier d'un logiciel à l'autre
1 100 € à 3 400 €, puis sur devis